Guía
La auditoría interna SOC 2, antes de que llegue la firma CPA
Una auditoría interna SOC 2 prueba sus controles como lo hará la firma CPA, pero antes. Así las excepciones salen a la luz cuando todavía hay tiempo de corregirlas sin ruido.
- Preparación, no la auditoría
- Una firma CPA independiente firma
- Estimación por escrito, sin reuniones
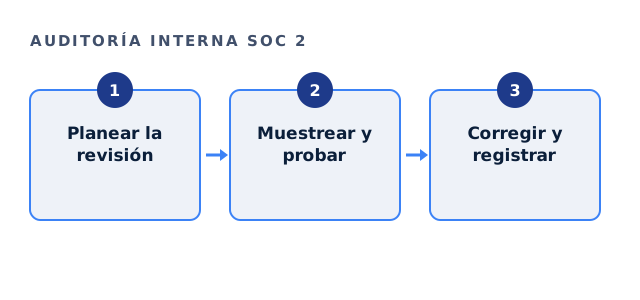
Qué es una auditoría interna SOC 2
Es una revisión interna de los controles frente a su propio conjunto de controles SOC 2. Sin embargo, no es el examen y no produce un informe para clientes.
Los criterios también esperan actividades de monitoreo. Por eso una revisión periódica respalda los controles además de preparar el trabajo de campo.
Quién hace una auditoría interna SOC 2
La independencia importa. Quien revisa no debe probar controles que opera personalmente.
| Opción | Nota |
|---|---|
| Equipo de auditoría interna o de riesgos | Independiente, si existe |
| Un colega de otro equipo | Funciona en empresas pequeñas |
| Consultor de preparación externo | Sabe qué muestrean las firmas CPA |
Revisión de preparación para la auditoría interna SOC 2
Marque lo que hizo este año.
Su resultado aparece aquí a medida que marca las casillas, para que vea lo que sigue pendiente.
Qué debe probar una auditoría interna SOC 2
Imite el enfoque de la firma CPA. Por ejemplo, elija muestras de todo el periodo, no los mejores ejemplos.
- Revisiones de accesos y retiro de accesos al salir
- Aprobaciones de cambios en el repositorio de código
- Revisiones de proveedores
- Registros de incidentes
- Pruebas de restauración de respaldos
Cómo convertir la revisión en evidencia
Registre qué muestreó, qué encontró y cómo lo corrigió. Guarde también las fechas, porque un informe Tipo II cubre un periodo. Así la revisión pasa a formar parte de su evidencia de monitoreo.
Comparta además los resultados con la dirección. Los criterios esperan supervisión, y un resumen breve ayuda.
Cómo ayuda Ridgeline
Hacemos revisiones de preparación que imitan el muestreo de las firmas CPA y después ayudamos a corregir lo que encontramos. La preparación está incluida en nuestra tarifa fija de $5,000 a $40,000. No somos una firma CPA: nosotros preparamos y una firma con licencia examina. Los criterios están en los Criterios de servicios de confianza del AICPA.
Preguntas sobre la auditoría interna SOC 2
¿La auditoría interna SOC 2 es obligatoria?
No como informe aparte. Pero el monitoreo forma parte de los criterios, y una revisión lo respalda.
¿Cuándo conviene hacer la auditoría interna SOC 2?
Antes del trabajo de campo, con tiempo para corregir problemas y mostrar la corrección operando.
¿La auditoría interna SOC 2 puede reemplazar a la firma CPA?
No. Solo una firma CPA con licencia emite un informe SOC 2.
¿Qué tamaño deben tener las muestras?
El suficiente para ser representativas, elegidas a lo largo de todo el periodo.
Guías relacionadas
Planee su auditoría interna SOC 2
Responda cuatro preguntas sobre su alcance. Le respondemos por escrito con un alcance y un rango de precio, normalmente el mismo día hábil. Díganos también la fecha prevista del trabajo de campo, porque define cuánta evidencia de las correcciones puede acumularse. Así la revisión llega cuando más ayuda.
Vea si podemos ayudarle