Guía
La evaluación de preparación SOC 1, paso a paso
La preparación SOC 1 alista un servicio que afecta los informes financieros de sus clientes: se revisan los objetivos de control y la evidencia antes del examen de la firma CPA.
- Preparación, no la auditoría
- Una firma CPA independiente firma
- Estimación por escrito, sin reuniones
Cuándo aplica la preparación SOC 1
SOC 1 cubre los controles relevantes para los informes financieros de los clientes, como en servicios de nómina o facturación. La solicitud suele venir de finanzas del cliente o de sus auditores.
Como SOC 1 y SOC 2 responden preguntas distintas, confirme primero cuál quiere el cliente.
En qué difiere la preparación SOC 1 de la de SOC 2
SOC 1 usa objetivos de control que usted define con la firma CPA; SOC 2 usa los Criterios de servicios de confianza. Por eso el alcance se define distinto.
| SOC 1 | SOC 2 | |
|---|---|---|
| Enfoque | Informes financieros | Seguridad y criterios relacionados |
| Marco | Sus objetivos de control | Criterios de servicios de confianza |
| Lectores típicos | Finanzas del cliente y sus auditores | Equipos de seguridad del cliente |
Revisión de preparación SOC 1
Marque lo que ya está claro.
Su resultado aparece aquí a medida que marca las casillas, para que vea lo que sigue pendiente.
Pasos de una evaluación de preparación SOC 1
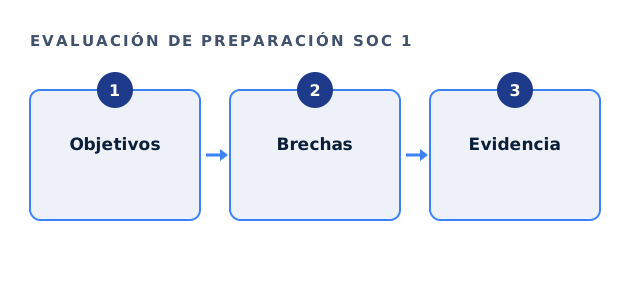
Primero, mapee los procesos que afectan los datos financieros de los clientes. Redacte los objetivos de control y los controles que los cumplen, y revise los controles generales de TI, como acceso y gestión de cambios.
Por último, compruebe que la evidencia existe. Así las brechas aparecen antes del examen.
La evidencia que esperará la firma
Espere solicitudes parecidas a las de SOC 2: poblaciones, muestras, aprobaciones y revisiones. Pero se centran en procesos financieros, como conciliaciones y transferencias de datos.
Involucre pronto a los responsables de finanzas y operaciones.
SOC 1 y SOC 2 a la vez
Algunas empresas necesitan ambos. Los controles de TI compartidos sirven a los dos: planee los controles una vez y mapéelos dos veces.
Luego acuerde con la firma CPA si los periodos pueden coincidir.
Dónde ayuda Ridgeline
Mapeamos los procesos, redactamos los objetivos con sus equipos y probamos la evidencia antes de que llegue la firma. Nuestra tarifa de preparación es fija, entre $5,000 y $40,000 dólares. La tarifa de la firma CPA se le paga a la firma. Hay contexto en la guía del AICPA sobre los informes SOC.
Pregunte también a finanzas del cliente qué procesos le importan: como el alcance de SOC 1 sigue a sus informes, su respuesta acota el trabajo. Un intercambio breve por escrito al principio ahorra semanas después. Y guarde registro de lo que pidieron.
Preguntas sobre la preparación SOC 1
¿Quién necesita una evaluación de preparación SOC 1?
Los proveedores de servicios cuyo trabajo afecta los informes financieros de sus clientes.
¿Cuánto tarda una evaluación de preparación SOC 1?
A menudo varias semanas, según los procesos del alcance.
¿Una misma preparación SOC 1 puede cubrir también SOC 2?
Los controles de TI compartidos se pueden evaluar juntos, con un mapeo aparte.
¿Quién redacta los objetivos de control?
La gerencia, de acuerdo con la firma CPA.
Guías relacionadas
Empiece su preparación SOC 1
Díganos qué cliente lo pidió y para qué servicio. Le respondemos por escrito con un alcance y una tarifa fija, normalmente el mismo día hábil.
Vea si podemos ayudarle